当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
プジョー 408が気になっていても、『559万円を一括はさすがに無理…』という方がほとんどですよね。
結論から言うと、頭金なしの5年ローンなら月々およそ10万円、残価型ローンの3年なら月々およそ9万〜10万円が目安です(いずれも仮定を置いた試算です)。
この記事を読むと、プジョー 408のローンで月々いくら払い、最後に総額がいくらになるのかを、表で比べられるようになります。
PR|ナビクル(車の一括査定)
今の車の買取相場は、ナビクルですぐ分かります
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
- 最大10社の買取店にまとめて査定を依頼できるサービスです。
- 入力は約47秒で、料金はかかりません。
- Webで車種・年式・走行距離などを入力すると、その場で買取相場の目安が表示されます。
入力は約47秒です。売るかどうかを決める前に、今の相場だけ調べておくこともできますよ。
プジョー 408をローンで買うと月々いくら?先に目安を見る
車両価格559万円をそのまま借りると、通常ローン5年(年4%と仮定)で月々約10.3万円、総支払は約618万円です。残価型ローン3年(金利2.99%・残価40%と仮定)なら月々約10.3万円で、3年後に残価約224万円の精算が残ります。
まず前提をそろえておきますね。
計算に使う車両価格は、現行の408 GT HYBRIDの559万円です。メーカー希望小売価格・消費税込で、経済変動加算額25万円を含みます(公式サイト2026年6月現在)。
現行の408は、48Vマイルドハイブリッドの「GT HYBRID」1グレードだけです。だからローンの金額も、グレード選びで大きく変わることはありません。
ただし、実際に借りる金額は559万円ちょうどにはなりません。
税金・登録費用・リサイクル料金は車両価格に含まれていないからです。有料色を選ぶと、フレア・グリーンとオケナイト・ホワイトは6.6万円、エリクサー・レッドは8.25万円が上乗せされます。
| 条件 | 月々の目安 | 総支払の目安 |
|---|---|---|
| 通常ローン・頭金0・5年・年4%(仮定) | 約102,900円 | 約617.7万円 |
| 通常ローン・頭金100万円・5年・年4%(仮定) | 約84,500円 | 約607.2万円(頭金込み) |
| 残価型・頭金0・3年・2.99%・残価40%(仮定) | 約103,100円 | 36回で約371.1万円+残価約223.6万円 |
| 残価型・頭金100万円・3年・2.99%・残価40%(仮定) | 約74,000円 | 36回で約266.5万円+残価約223.6万円+頭金100万円 |
車両価格の値動きや交渉の考え方は408の新車価格と価格の推移で詳しく見られます。
通常ローンの月々は頭金・期間・金利でどう変わる?
通常ローンは、借りたお金を毎月同じ額ずつ返していく形です。
この記事の試算は「元利均等返済」で計算しています。毎月の返済額が一定で、その中の利息の割合が少しずつ減っていく返し方なんです。
借入額は車両価格559万円(頭金100万円の場合は459万円)。ボーナス払いなし。金利は比較用に年4%と年6%を仮定しています。実際の金利は、借りる先と審査の結果で決まります。
頭金0円で借りた場合
| 期間 | 金利(仮定) | 月々 | 総支払 | 利息の合計 |
|---|---|---|---|---|
| 3年(36回) | 年4% | 約165,000円 | 約594.1万円 | 約35.1万円 |
| 3年(36回) | 年6% | 約170,100円 | 約612.2万円 | 約53.2万円 |
| 5年(60回) | 年4% | 約102,900円 | 約617.7万円 | 約58.7万円 |
| 5年(60回) | 年6% | 約108,100円 | 約648.4万円 | 約89.4万円 |
頭金100万円を入れた場合
| 期間 | 金利(仮定) | 月々 | 総支払(頭金除く) | 利息の合計 |
|---|---|---|---|---|
| 3年(36回) | 年4% | 約135,500円 | 約487.9万円 | 約28.9万円 |
| 3年(36回) | 年6% | 約139,600円 | 約502.7万円 | 約43.7万円 |
| 5年(60回) | 年4% | 約84,500円 | 約507.2万円 | 約48.2万円 |
| 5年(60回) | 年6% | 約88,700円 | 約532.4万円 | 約73.4万円 |
表を見ると、期間を5年に延ばすと月々は大きく下がります。
ただ、利息の合計は増えていきます。同じ年4%でも、3年と5年では利息に20万円以上の差が出るんです。
『月々を下げたいなら、とにかく長くすればいい?』と思うかもしれません。
月々の家計に無理がないことが一番です。そのうえで、払える範囲でいちばん短い期間を選ぶと、利息を抑えやすくなりますよ。
残価型ローン「パスポート・プラン」だと月々はどうなる?
プジョーには、メーカー系の残価型ローン「パスポート・プラン」があります。
公式コンフィギュレーターには、3年タイプが金利2.99%というキャンペーンが載っています(2026年6月現在の表示・内容は変わることがあります)。
残価型ローンは、3年後の車の価値(残価)を先に決めておき、その分を最後に回す支払い方です。
月々払うのは「車両価格から残価を引いた分」と利息なので、通常ローンより月々を軽くしやすいんです。
408の残価率(3年後にいくらと見込むか)は、公式サイトでは公表されていません。下の表は「仮に40%、50%とした場合」の試算です。実際の残価は見積書で確かめてみてください。
| 頭金 | 残価率(仮定) | 3年後の残価 | 月々(36回・2.99%) | 36回の合計 |
|---|---|---|---|---|
| 0円 | 40% | 約223.6万円 | 約103,100円 | 約371.1万円 |
| 0円 | 50% | 約279.5万円 | 約88,200円 | 約317.6万円 |
| 100万円 | 40% | 約223.6万円 | 約74,000円 | 約266.5万円 |
| 100万円 | 50% | 約279.5万円 | 約59,200円 | 約213.0万円 |
この試算では、残価の部分にも利息がかかる計算にしています。残価型ローンの多くはこの形なので、月々が思ったほど下がらないと感じることもあります。
3年後に選べる3つの道
- 車を返す(残価と車の査定額で精算する)
- 残価を一括で払って、そのまま乗り続ける
- 残価を再ローンにして、分割で払い続ける
商談の時は、こんなふうに聞いてみると話が早いですよ。
「3年後に返す場合、残価はいくらで、走行距離の上限は何kmですか?」
「再ローンにした場合の金利は、今と同じですか?」
残価型と通常ローン、総支払で比べるとどっちが得?
ここが大事なところです。
月々だけで比べると残価型が安く見えますが、乗り続ける前提で総支払を比べると、見え方が変わります。
| 3年後の状況 | 通常ローン3年・年4%(仮定) | 残価型3年・2.99%・残価40%(仮定) |
|---|---|---|
| 月々 | 約165,000円 | 約103,100円 |
| 3年間の支払い | 約594.1万円 | 約371.1万円 |
| 3年後に残るもの | 完済した408 | 残価約223.6万円の支払い |
| 乗り続ける場合の合計 | 約594.1万円 | 約594.7万円(残価を一括で払った場合) |
| 返す場合の合計 | 売却額を差し引いて考える | 約371.1万円(査定で減額がなければ) |
金利の差があっても、乗り続けるなら総額は近くなります。
残価型が向くのは「3年ごとに乗り換えたい」「月々を抑えて新しいモデルに乗りたい」という方です。
逆に、10年近く乗るつもりなら、通常ローンで早めに完済したほうが気持ちもすっきりしますよね。
- 3〜5年で乗り換える予定がある
- 月々の支払いを軽くしたい
- 年間の走行距離が多くない
- 長く乗り続けるつもり
- 走行距離が多く、制限を気にしたくない
- カスタムや傷を気にせず乗りたい
月々定額で、税金やメンテナンスも込みにしたい方は、ローン以外の方法もあります。408をリース・サブスクで乗る場合の費用と並べて比べてみてください。
ディーラーローンと銀行のマイカーローンはどう違う?
ローンの借り先は、大きく分けて2つです。
ひとつはディーラーで申し込むローン(信販会社や自動車メーカー系の会社)、もうひとつは銀行や信用金庫のマイカーローンです。
| 項目 | ディーラーローン | 銀行マイカーローン |
|---|---|---|
| 金利 | キャンペーンで低いことがある。通常金利は高めのことも | 比較的低めのことが多い(審査しだい) |
| 手続き | 商談と同じ店で完結 | 銀行へ別に申し込む |
| 審査の早さ | 早いことが多い | 数日かかることがある |
| 車の名義 | 完済までローン会社名義のことが多い | 最初から自分名義のことが多い |
| 残価型 | 選べる | 基本的にない |
金利や条件は時期と借り先で変わるので、表は傾向として見てください。
『ディーラーで勧められたローンを断ったら、値引きが渋くなるかも…』と心配になる方もいますよね。
ローンと値引きは別の話として交渉したほうが、条件を比べやすくなります。値引きの進め方は408の値引き相場と交渉の順番を見てみてください。
審査と繰上げ返済で知っておきたいこと
559万円のローンは、借入額としては大きめです。
審査では、年収に対する年間返済額の割合や、ほかの借入れ、勤続年数などが見られるのが一般的です。
- 年間の返済額が手取りに対して重すぎないか計算する
- ほかのローンやカードの分割払いの残りを把握する
- 頭金をいくら用意できるか決める
- 繰上げ返済の手数料と条件を聞いておく
- 残価型なら走行距離の上限と査定の基準を確認する
繰上げ返済をすると、残りの元金が減るぶん利息も減ります。
ただし、手数料がかかるローンや、残価型では繰上げ返済の扱いが違うこともあります。契約前に聞いておくと安心です。
残価型で返す時に気をつけたいこと
残価型ローンで車を返す時は、査定で残価どおりの価値があるかを見られます。
契約で決めた走行距離を超えていたり、大きな傷やへこみがあったりすると、その分を精算で払うことがあるんです。
「月々が安いから」と残価型にして、通勤で走行距離が伸び、返却時に追加の精算が出てしまうケース。年間どれくらい走るかを、契約前にざっくり計算しておきましょう。
注文から納車までの期間によっては、支払いの開始時期も変わります。408の納期もあわせて確認しておくと、資金の準備がしやすいですよ。
中古の408をローンで買うならどうなる?
『新車の559万円は重いから、中古でローンを組みたい』という方も多いはずです。
中古車でもローンは組めます。借入額が下がるので、月々もそのぶん軽くなります。
| 借入額(例) | 5年・年4%(仮定)の月々 | 5年・年6%(仮定)の月々 |
|---|---|---|
| 459万円 | 約84,500円 | 約88,700円 |
| 559万円 | 約102,900円 | 約108,100円 |
中古車ローンは、新車より金利が高めに設定されることもあります。表の金利は仮定なので、実際の金利を見積書で比べてみてください。
中古の408は、ガソリン車(Allure・GT)、PHEV、改良前のマイルドハイブリッドと中身がいろいろです。同じ「GT HYBRID」でも、2023〜2025年7月の車はPHEVなので注意しておきたいところです。
なぜ中古が安くなりやすいのかは408の中古が安い理由、選び方は408の中古車の選び方にまとめています。
今の車を下取りや売却に出して頭金にするなら、408の買取相場の考え方も参考になりますよ。
ローンで買う前に、見積もりを取って比べよう
ローンの条件は、見積書を並べてみて初めて比べられます。
月々の金額だけを見ず、総支払・金利・残価・走行距離の上限までそろえて比べるのがコツです。
- 車両価格・オプション・諸費用が入った見積書をもらう
- 通常ローンと残価型ローンの両方で月々と総支払を出してもらう
- 銀行のマイカーローンの金利を調べて、通常ローンと比べる
- 値引きとローン条件を分けて交渉する
ディーラーごとの違いや買い方の選び方は、408はどこで買う?正規ディーラーと認定中古車の違いで見られます。
プジョー 408に乗り換える前に、今の車の手放し方も決めておく
プジョー 408への乗り換えを考えているなら、今の車をどうするかも先に考えておくと安心です。
『新しい車のことで頭がいっぱいで、そこまで考えていなかった』という方も多いですよね。
今の車は、購入する販売店での下取りのほかに、買取店に売る方法もあります。複数の会社に査定してもらうと、条件を比べたうえで決められます。
納車のタイミングと手放す時期をそろえておくと、車が無い期間もつくらずに済みます。
今の車の買取相場は、ナビクルですぐ分かります
今の車がいくらくらいで売れそうかは、一括査定サービス「ナビクル」で調べられます。
Webで車種・年式・走行距離などを入力すると、その場で買取相場の目安が表示されます。
買取店の査定を受ける前に、すぐ金額の目安が分かるのが便利なところです。
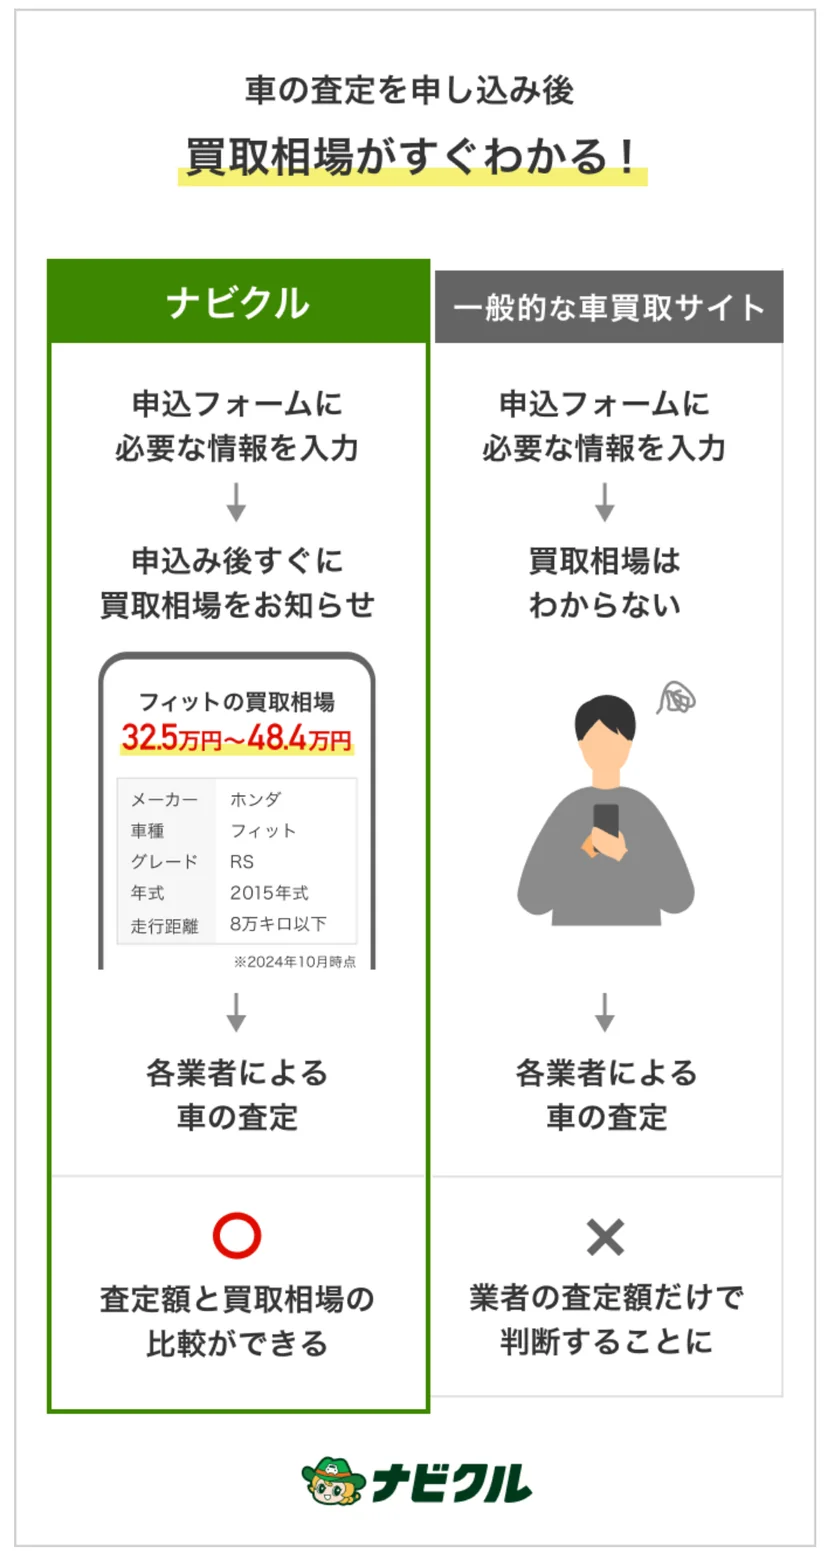
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
この事実を知らないと、プジョー 408への買い替えで損をしてしまう可能性があります
無料で、しかも約47秒で終わるひと手間をやるかどうか。
これが、車の買い替えで損をするか、得をするかの分かれ目になります。
すでに調べ尽くしている方は「知ってるよ」と思うかもしれません。でも、ピンと来なかった方は、ここだけは最後まで読んでみてください。
ポイントは「今の車をどう手放すか」です。
多くの人は、新しい車を買うお店でそのまま下取りに出します。でもこれは、損をしやすい典型的なパターンなんです。
販売店も商売なので、下取りはできるだけ安く引き取りたいのが本音です。
- まず、控えめな下取り額を提示される
- 「がんばって、ここまで上げました!」と金額が上がる
金額が上がると、サービスしてもらったように感じますよね。
ただ、最初の金額には上げる余地が残してあることも多く、上がった後の金額でも、まだ本当の価値より安いことがあります。
比べる材料を持たずに商談に行くと、もっと高く売れたはずの車を、そのまま安く手放してしまうこともあるんです。
実際に、ナビクルの公式サイトでは、下取りより一括査定のほうが高く売れた実例が紹介されています。
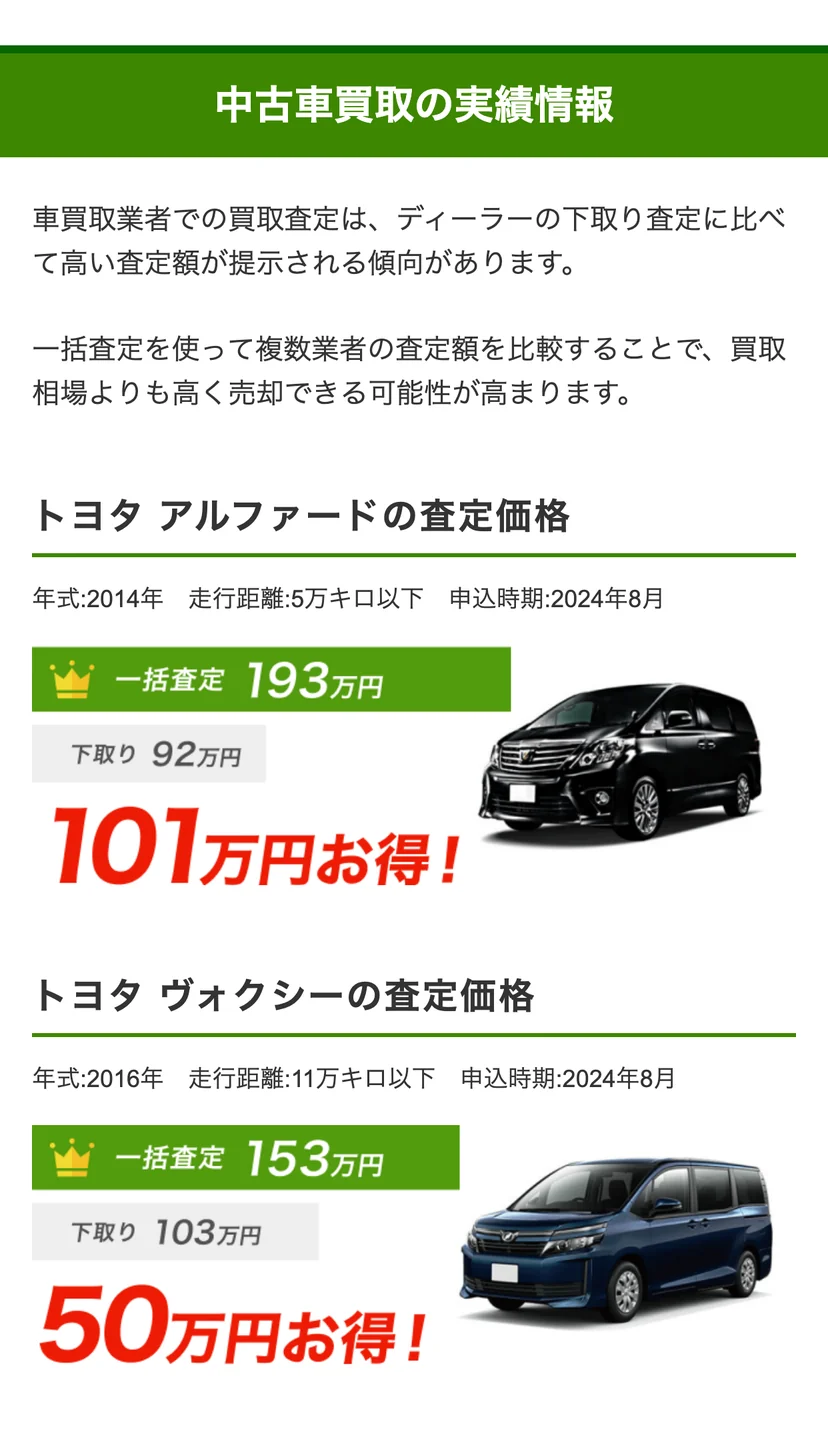
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
ナビクル査定事例より。個人の感想であり、実際の査定・売却額を保証するものではありません。
ナビクルのアンケートでは、買取価格は下取り価格より平均28.7万円高いという結果も出ています。
「平均28.7万円」はナビクル実施のアンケート調査結果です(2024年1月〜2025年12月・回答4,489件)。ナビクルを利用し実際に売却された方の査定最高額と下取り価格の差額平均額です。
ひと手間かけてから商談に行けば、愛車の売却で損を防げる可能性がある
やることは、商談の前に「ナビクル」で今の車を一括査定に出しておく。これだけです。
ナビクルは、最大10社の買取店にまとめて査定を依頼できるサービスです。入力は約47秒で、料金はかかりません。
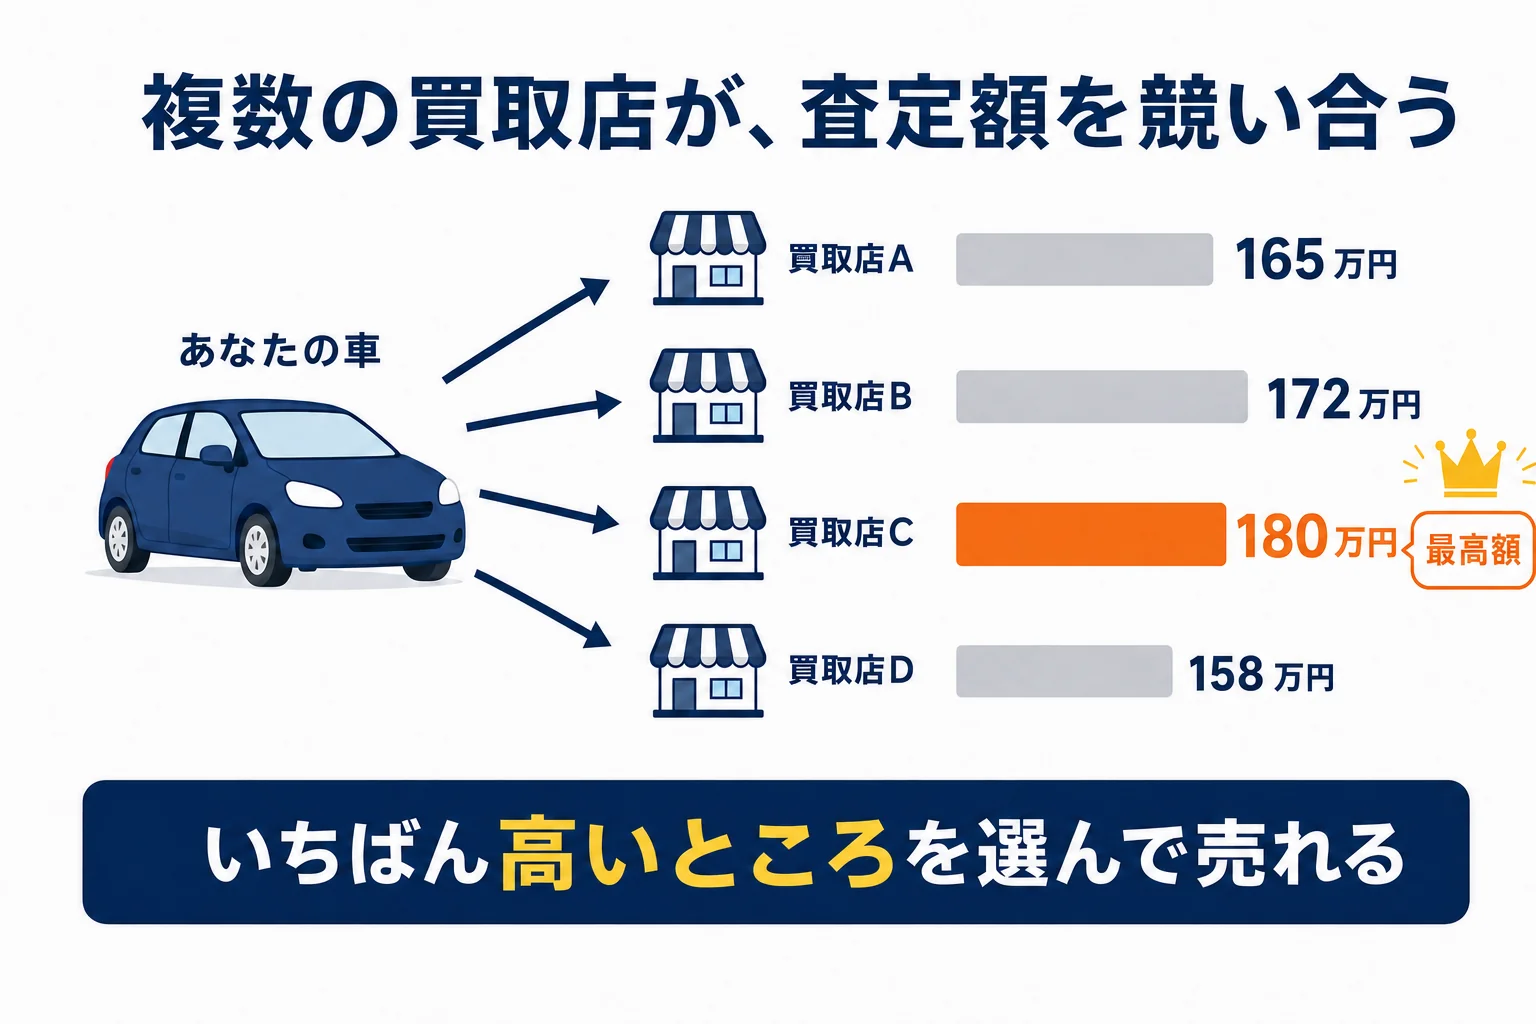
複数の買取店が同じ車を査定するので、お店どうしが査定額を競い合います。 だから、1社だけの下取りより高い金額がつきやすいんです。
しかも入力が終わると、愛車の買取相場の目安もその場で表示されます。すぐに、今の車のだいたいの価値が分かりますよ。
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
- 複数の買取店が出した中で、一番高い査定額
- 入力後すぐに表示される、買取相場の目安
この2つを持って販売店に行き、「買取店では○○万円で買い取ってもらえるそうです」と伝えてみてください。
それより安い下取り額では、話がまとまりにくくなります。
それでも下取り額が上がらなければ、高く買ってくれる買取店に売ればいいだけです。売るかどうかは、金額を見てから決めて大丈夫ですよ。
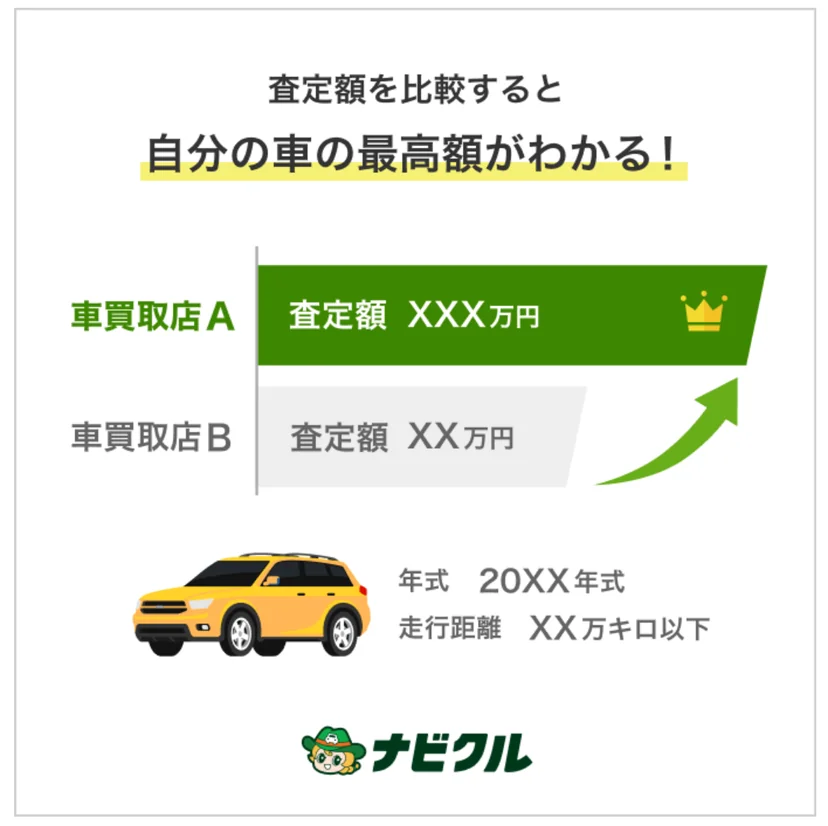
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
このひと手間をかけずに商談に行くと、数十万円の差がつくこともあります。
逆に、約47秒の入力でそれを防げる可能性があるなら、こんなに割のいい作業はなかなかありませんよね。
ナビクルはどんなサービス?
| 項目 | 内容 |
|---|---|
| 利用料金 | 無料 |
| 入力の目安 | 約47秒(年式・走行距離はだいたいでOK) |
| 査定を依頼できる数 | 最大10社 |
| 査定依頼の実績 | 累計600万件以上(2025年12月末時点) |
| サービス開始 | 2007年 |
| 運営会社 | 株式会社エイチームライフデザイン(東証プライム上場企業 株式会社エイチームホールディングスのグループ会社) |
| 安心への取り組み | JPUC(日本自動車購入協会)のWeb監修/JPUC認定の適正買取店が参画 |
表の内容(入力時間・査定依頼先の数・査定依頼の実績・運営会社など)は、ナビクル公式サイトの記載に基づきます(2026年10月時点)。掲載している写真・イラストはイメージです。
- 車種・年式・走行距離などを入力して申し込む(約47秒)
- 最大10社の買取店が、愛車を査定する
- 査定額を比べて、納得できる金額なら売却する
後から「もっと高く売れたのに」と後悔したくない方は、まずは約47秒だけ時間を使って、今の車の情報を入力してみてください。
よくある質問
プジョー 408をローンで買うと月々いくらですか?
車両価格559万円を頭金なしで5年・年4%(仮定)で借りると、月々約10.3万円です。頭金100万円なら約8.5万円になります。実際は諸費用やオプション、金利で変わります。
パスポート・プランの金利は何%ですか?
公式コンフィギュレーターには、3年タイプで2.99%のキャンペーンが載っています(2026年6月現在の表示)。内容は変わることがあるので、商談の時に最新の条件を確かめてみてください。
408の残価率はどれくらいですか?
公式サイトでは残価率は公表されていません。この記事の40%・50%は試算のための仮定です。実際の残価は見積書に書かれる金額で確認してください。
残価型と通常ローン、長く乗るならどちらがいいですか?
長く乗り続けるなら、残価を払う分を含めると総額は近くなります。返却時の走行距離や傷の精算を気にせず乗れる点で、通常ローンのほうが向いていることが多いです。
中古の408でもローンは組めますか?
組めます。借入額が下がるので月々も軽くなります。ただし中古車ローンは金利が高めのこともあるので、複数の借り先で比べてみてください。
まとめ
- 現行408 GT HYBRIDは559万円(税込・加算額25万円込み・公式2026年6月現在)で、ローンの試算はこの金額が基準
- 頭金0・5年・年4%(仮定)なら月々約10.3万円、総支払は約618万円
- 残価型「パスポート・プラン」3年タイプは2.99%(公式表示・変更あり)。残価40%と仮定すると月々約10.3万円
- 乗り続けるなら残価型と通常ローンの総額は近い。月々の軽さより総支払で比べる
- 残価型は走行距離と傷の精算、通常ローンは利息の合計を契約前に確かめる
コメント